 Tweet
14 công ty chứng khoán có nguy cơ hụt lợi nhuận 2026: Nhà đầu tư cần biết gì?
Tóm tắt:
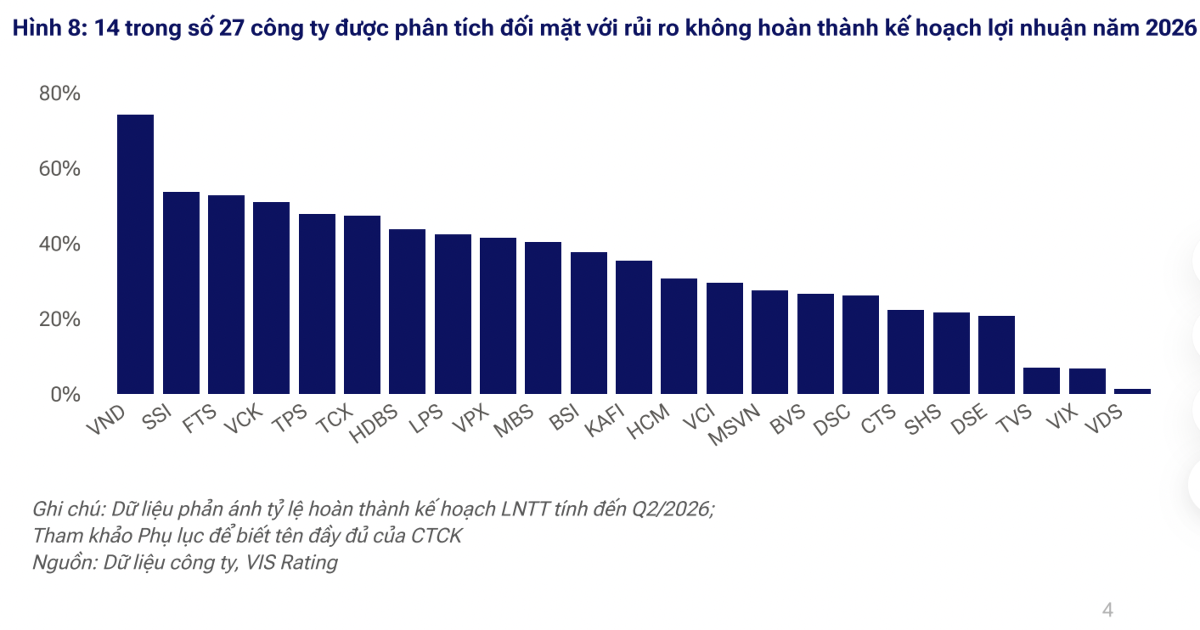
Báo cáo mới nhất từ VISRating vẽ ra bức tranh kém lạc quan cho ngành chứng khoán Việt Nam trong nửa đầu năm 2026, khi ít nhất 14 công ty chứng khoán đang đứng trước nguy cơ không hoàn thành kế hoạch lợi nhuận đã đề ra. Nguyên nhân chủ yếu đến từ chi phí vốn leo thang trong khi hai mảng kinh doanh cốt lõi là cho vay ký quỹ và tự doanh cổ phiếu đều suy giảm đồng thời.
Biên lợi nhuận bị bào mòn từ hai phía
Chỉ số ROAA toàn ngành đã giảm đáng kể từ mức 5,6% năm 2025 xuống còn 4,3% trong nửa đầu năm 2026. Điều đáng lo ngại là áp lực đến từ cả hai hướng cùng lúc. Về cho vay ký quỹ, dù lãi suất cho vay vẫn giữ quanh mức 10%, chi phí vốn bình quân đã tăng lên gần 5,9% trong quý 1 và quý 2/2026, khiến biên lợi nhuận mảng này thu hẹp từ 6,9% hồi quý 4/2024 xuống dưới 5% — khoảng chênh lệch sinh lời ngày càng mỏng hơn. Về tự doanh, định giá cổ phiếu trên thị trường suy giảm đã trực tiếp kéo lùi lợi nhuận của các công ty có danh mục đầu tư cổ phiếu lớn.
Ai chịu thiệt hại nặng nhất?
Các công ty quy mô vừa và nhỏ với danh mục tự doanh cổ phiếu lớn là nhóm tổn thương nhất. Điển hình là VIX khi ROAA lũy kế giảm gần 18%, thu nhập từ đầu tư cổ phiếu bốc hơi khoảng 0,3 nghìn tỷ đồng. Các tên tuổi như SHS, CTS, VDS, TVS cũng ghi nhận xu hướng tương tự. Ngược lại, các công ty lớn có liên kết ngân hàng như HDS, TCX, VPX được hỗ trợ nhờ tăng thu phí tư vấn phát hành trái phiếu, còn SSI, VCK duy trì ổn định nhờ danh mục trái phiếu và chứng chỉ tiền gửi, dù vẫn không thoát khỏi áp lực chung.
Cơ hội & Rủi ro:
Cơ hội nằm ở các công ty có cơ cấu thu nhập đa dạng, ít phụ thuộc vào tự doanh cổ phiếu và biết tận dụng mảng ngân hàng đầu tư. Rủi ro tập trung ở nhóm công ty nhỏ khi mức độ biến động lợi nhuận toàn ngành đã tăng từ 140% lên 145%, cho thấy sự phân hóa ngày càng sâu rộng trong ngành.
Kết luận:
Nhà đầu tư nên thận trọng với cổ phiếu các công ty chứng khoán quy mô nhỏ có tỷ trọng tự doanh cổ phiếu cao trong giai đoạn này. Ưu tiên theo dõi các công ty có nền tảng thu nhập phí bền vững và chi phí vốn được kiểm soát tốt trước khi đưa ra quyết định đầu tư.
Nguồn: https://vneconomy.vn/14-cong-ty-chun...nhuan-2026.htm — Tổng hợp 26/09/2026
Xem thêm: Diễn đàn Dân Chơi | Chứng Khoán | Drama | Bóng Đá
Tác giả: Thống Lĩnh
Tóm tắt:
Báo cáo mới nhất từ VISRating vẽ ra bức tranh kém lạc quan cho ngành chứng khoán Việt Nam trong nửa đầu năm 2026, khi ít nhất 14 công ty chứng khoán đang đứng trước nguy cơ không hoàn thành kế hoạch lợi nhuận đã đề ra. Nguyên nhân chủ yếu đến từ chi phí vốn leo thang trong khi hai mảng kinh doanh cốt lõi là cho vay ký quỹ và tự doanh cổ phiếu đều suy giảm đồng thời.
Biên lợi nhuận bị bào mòn từ hai phía
Chỉ số ROAA toàn ngành đã giảm đáng kể từ mức 5,6% năm 2025 xuống còn 4,3% trong nửa đầu năm 2026. Điều đáng lo ngại là áp lực đến từ cả hai hướng cùng lúc. Về cho vay ký quỹ, dù lãi suất cho vay vẫn giữ quanh mức 10%, chi phí vốn bình quân đã tăng lên gần 5,9% trong quý 1 và quý 2/2026, khiến biên lợi nhuận mảng này thu hẹp từ 6,9% hồi quý 4/2024 xuống dưới 5% — khoảng chênh lệch sinh lời ngày càng mỏng hơn. Về tự doanh, định giá cổ phiếu trên thị trường suy giảm đã trực tiếp kéo lùi lợi nhuận của các công ty có danh mục đầu tư cổ phiếu lớn.
Ai chịu thiệt hại nặng nhất?
Các công ty quy mô vừa và nhỏ với danh mục tự doanh cổ phiếu lớn là nhóm tổn thương nhất. Điển hình là VIX khi ROAA lũy kế giảm gần 18%, thu nhập từ đầu tư cổ phiếu bốc hơi khoảng 0,3 nghìn tỷ đồng. Các tên tuổi như SHS, CTS, VDS, TVS cũng ghi nhận xu hướng tương tự. Ngược lại, các công ty lớn có liên kết ngân hàng như HDS, TCX, VPX được hỗ trợ nhờ tăng thu phí tư vấn phát hành trái phiếu, còn SSI, VCK duy trì ổn định nhờ danh mục trái phiếu và chứng chỉ tiền gửi, dù vẫn không thoát khỏi áp lực chung.
Cơ hội & Rủi ro:
Cơ hội nằm ở các công ty có cơ cấu thu nhập đa dạng, ít phụ thuộc vào tự doanh cổ phiếu và biết tận dụng mảng ngân hàng đầu tư. Rủi ro tập trung ở nhóm công ty nhỏ khi mức độ biến động lợi nhuận toàn ngành đã tăng từ 140% lên 145%, cho thấy sự phân hóa ngày càng sâu rộng trong ngành.
Kết luận:
Nhà đầu tư nên thận trọng với cổ phiếu các công ty chứng khoán quy mô nhỏ có tỷ trọng tự doanh cổ phiếu cao trong giai đoạn này. Ưu tiên theo dõi các công ty có nền tảng thu nhập phí bền vững và chi phí vốn được kiểm soát tốt trước khi đưa ra quyết định đầu tư.
Nguồn: https://vneconomy.vn/14-cong-ty-chun...nhuan-2026.htm — Tổng hợp 26/09/2026
Xem thêm: Diễn đàn Dân Chơi | Chứng Khoán | Drama | Bóng Đá
Tác giả: Thống Lĩnh