 Tweet
Chứng khoán Việt Nam: Định giá hấp dẫn nhất ASEAN năm 2026?
Tóm tắt:
VinaCapital vừa công bố báo cáo so sánh triển vọng thị trường chứng khoán Việt Nam với các nước ASEAN gồm Thái Lan, Malaysia, Indonesia và Philippines, ngay sau sự kiện FTSE Russell chính thức nâng hạng Việt Nam lên thị trường mới nổi. Kết quả cho thấy bức tranh khá tích cực về cả tăng trưởng lợi nhuận lẫn hiệu quả sinh lời của doanh nghiệp Việt.
Việt Nam dẫn đầu về tăng trưởng EPS và ROE
Theo dự báo đồng thuận từ Bloomberg được VinaCapital tổng hợp, tăng trưởng lợi nhuận trên mỗi cổ phiếu (EPS) của Việt Nam dự kiến đạt mức ấn tượng 42,3% năm 2026 và tiếp tục duy trì 13,4% năm 2027, cao nhất toàn nhóm so sánh cả hai năm liên tiếp. Song song đó, ROE dự phóng năm 2026 đạt 15,0%, vượt trội so với Philippines (12,3%), Indonesia (11,3%), Thái Lan (10,8%) và Malaysia (10,3%). Đây là tín hiệu rõ ràng cho thấy doanh nghiệp Việt đang sử dụng vốn hiệu quả hơn đáng kể so với các nước láng giềng.
Định giá P/E ở mức trung bình, P/B cần lưu ý
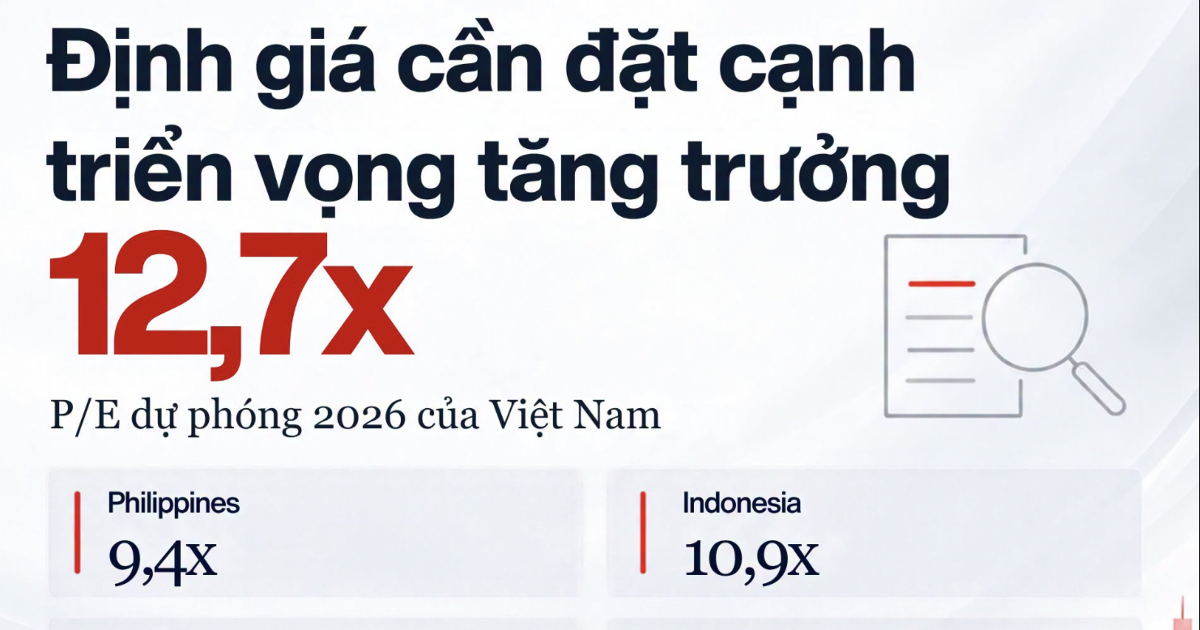
Về mặt định giá, P/E dự phóng năm 2026 của Việt Nam ở mức 12,7 lần, thấp hơn Thái Lan (14,3 lần) và Malaysia (14,9 lần), nhưng cao hơn Philippines (9,4 lần) và Indonesia (10,9 lần). Điều này cho thấy định giá Việt Nam đang ở vùng trung bình trong khu vực, không quá đắt nhưng cũng chưa phải rẻ nhất. Riêng chỉ số P/B ở mức 2,0 lần cao nhất nhóm, nhà đầu tư cần cân nhắc kỹ mức giá phải trả so với giá trị sổ sách thực tế.
Cơ hội & Rủi ro:
Cơ hội đến từ nền tảng tăng trưởng lợi nhuận doanh nghiệp vượt trội và việc nâng hạng thị trường mới nổi thu hút dòng vốn ngoại. Tuy nhiên, ông Đinh Đức Minh, Giám đốc Đầu tư cấp cao VinaCapital, lưu ý rằng tâm lý thận trọng của nhà đầu tư cùng môi trường lãi suất cao đang tạo áp lực lên giá cổ phiếu ngay cả với những doanh nghiệp có nền tảng cơ bản tốt. Đây là rủi ro ngắn hạn cần theo dõi sát.
Kết luận:
Chứng khoán Việt Nam đang sở hữu câu chuyện tăng trưởng lợi nhuận thuyết phục nhất khu vực với định giá chưa quá căng. Nhà đầu tư cá nhân nên ưu tiên lựa chọn cổ phiếu doanh nghiệp có nền tảng cơ bản vững chắc thay vì đầu cơ ngắn hạn, đồng thời kiên nhẫn chờ thị trường hấp thụ dòng vốn mới từ sự kiện nâng hạng.
Nguồn: https://vneconomy.vn/vinacapital-din...nhom-asean.htm — Tổng hợp 23/09/2026
Xem thêm: Diễn đàn Dân Chơi | Chứng Khoán | Drama | Bóng Đá
Tác giả: Thống Lĩnh
Tóm tắt:
VinaCapital vừa công bố báo cáo so sánh triển vọng thị trường chứng khoán Việt Nam với các nước ASEAN gồm Thái Lan, Malaysia, Indonesia và Philippines, ngay sau sự kiện FTSE Russell chính thức nâng hạng Việt Nam lên thị trường mới nổi. Kết quả cho thấy bức tranh khá tích cực về cả tăng trưởng lợi nhuận lẫn hiệu quả sinh lời của doanh nghiệp Việt.
Việt Nam dẫn đầu về tăng trưởng EPS và ROE
Theo dự báo đồng thuận từ Bloomberg được VinaCapital tổng hợp, tăng trưởng lợi nhuận trên mỗi cổ phiếu (EPS) của Việt Nam dự kiến đạt mức ấn tượng 42,3% năm 2026 và tiếp tục duy trì 13,4% năm 2027, cao nhất toàn nhóm so sánh cả hai năm liên tiếp. Song song đó, ROE dự phóng năm 2026 đạt 15,0%, vượt trội so với Philippines (12,3%), Indonesia (11,3%), Thái Lan (10,8%) và Malaysia (10,3%). Đây là tín hiệu rõ ràng cho thấy doanh nghiệp Việt đang sử dụng vốn hiệu quả hơn đáng kể so với các nước láng giềng.
Định giá P/E ở mức trung bình, P/B cần lưu ý
Về mặt định giá, P/E dự phóng năm 2026 của Việt Nam ở mức 12,7 lần, thấp hơn Thái Lan (14,3 lần) và Malaysia (14,9 lần), nhưng cao hơn Philippines (9,4 lần) và Indonesia (10,9 lần). Điều này cho thấy định giá Việt Nam đang ở vùng trung bình trong khu vực, không quá đắt nhưng cũng chưa phải rẻ nhất. Riêng chỉ số P/B ở mức 2,0 lần cao nhất nhóm, nhà đầu tư cần cân nhắc kỹ mức giá phải trả so với giá trị sổ sách thực tế.
Cơ hội & Rủi ro:
Cơ hội đến từ nền tảng tăng trưởng lợi nhuận doanh nghiệp vượt trội và việc nâng hạng thị trường mới nổi thu hút dòng vốn ngoại. Tuy nhiên, ông Đinh Đức Minh, Giám đốc Đầu tư cấp cao VinaCapital, lưu ý rằng tâm lý thận trọng của nhà đầu tư cùng môi trường lãi suất cao đang tạo áp lực lên giá cổ phiếu ngay cả với những doanh nghiệp có nền tảng cơ bản tốt. Đây là rủi ro ngắn hạn cần theo dõi sát.
Kết luận:
Chứng khoán Việt Nam đang sở hữu câu chuyện tăng trưởng lợi nhuận thuyết phục nhất khu vực với định giá chưa quá căng. Nhà đầu tư cá nhân nên ưu tiên lựa chọn cổ phiếu doanh nghiệp có nền tảng cơ bản vững chắc thay vì đầu cơ ngắn hạn, đồng thời kiên nhẫn chờ thị trường hấp thụ dòng vốn mới từ sự kiện nâng hạng.
Nguồn: https://vneconomy.vn/vinacapital-din...nhom-asean.htm — Tổng hợp 23/09/2026
Xem thêm: Diễn đàn Dân Chơi | Chứng Khoán | Drama | Bóng Đá
Tác giả: Thống Lĩnh