 Tweet
14 Công Ty Chứng Khoán Đứng Trước Nguy Cơ Hụt Mục Tiêu Lợi Nhuận 2026
Tóm tắt:
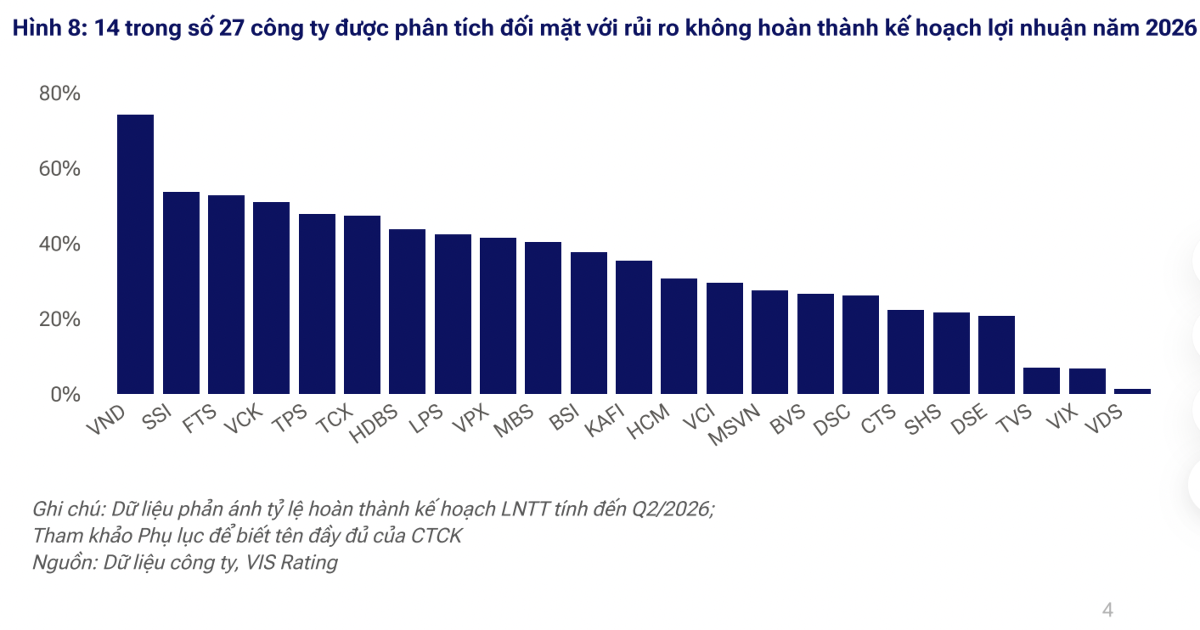
Báo cáo mới nhất từ VISRating cho thấy ngành chứng khoán Việt Nam đang đối mặt với áp lực lợi nhuận nghiêm trọng trong năm 2026, khi chi phí vốn leo thang trong khi hiệu quả đầu tư cổ phiếu lại sụt giảm. Hệ quả là ít nhất 14 công ty chứng khoán có nguy cơ không hoàn thành kế hoạch lợi nhuận đã đề ra.
Biên lợi nhuận bị bóp nghẹt từ hai phía
Chỉ số ROAA toàn ngành đã giảm từ 5,6% năm 2025 xuống còn 4,3% trong nửa đầu năm 2026, phản ánh rõ nét tình trạng khó khăn kép mà các công ty chứng khoán đang gánh chịu. Mảng cho vay ký quỹ — vốn là "xương sống" doanh thu — đang bị thu hẹp biên lợi nhuận đáng kể. Cụ thể, biên lợi nhuận cho vay ký quỹ đã co lại từ gần 6,9% hồi quý 4/2024 xuống dưới 5% vào quý 2/2026, trong khi chi phí vốn bình quân lại tăng lên xấp xỉ 5,9%. Với lãi suất cho vay ký quỹ vẫn neo quanh mức 10%, khoảng chênh lệch sinh lời thực tế ngày càng thu hẹp, khiến mảng kinh doanh cốt lõi này mất dần sức hút.
Ở chiều ngược lại, hoạt động tự doanh cổ phiếu cũng không khả quan hơn. Mặt bằng định giá cổ phiếu suy yếu kéo theo lợi nhuận từ danh mục tự doanh giảm sút, ảnh hưởng mạnh nhất đến các công ty có tỷ trọng cổ phiếu lớn trong danh mục. VIX là trường hợp chịu thiệt hại nặng nề nhất với ROAA lũy kế giảm gần 18%, tiếp theo là TVS, VDS và CTS.
Cơ hội & Rủi ro:
Điểm sáng hiếm hoi thuộc về nhóm công ty lớn có liên kết ngân hàng như HDS, TCX, VPX khi tăng được thu nhập phí từ tư vấn phát hành trái phiếu, hay SSI, VCK nhờ danh mục trái phiếu và chứng chỉ tiền gửi ổn định. Tuy nhiên, các nguồn bù đắp này chưa đủ mạnh để lấp đầy khoảng trống lợi nhuận. Rủi ro tập trung rõ nhất ở nhóm công ty vừa và nhỏ có danh mục cổ phiếu lớn như VIX, SHS, CTS, VDS — đây là những cái tên nhà đầu tư cần theo dõi sát trong các kỳ báo cáo tới. Mức độ biến động lợi nhuận trước thuế toàn ngành cũng đã tăng từ 140% lên 145%, báo hiệu rủi ro hệ thống đang gia tăng.
Kết luận: Năm 2026 là phép thử thực sự về nội lực của từng công ty chứng khoán. Nhà đầu tư nên ưu tiên các công ty có cơ cấu thu nhập đa dạng, ít phụ thuộc vào tự doanh cổ phiếu và có khả năng kiểm soát chi phí vốn tốt. Với các công ty quy mô nhỏ, áp lực lợi nhuận chưa có dấu hiệu hạ nhiệt trong ngắn hạn.
Nguồn: https://vneconomy.vn/14-cong-ty-chun...nhuan-2026.htm — Tổng hợp 26/09/2026
Xem thêm: Diễn đàn Dân Chơi | Chứng Khoán | Drama | Bóng Đá
Tác giả: Thống Lĩnh
Tóm tắt:
Báo cáo mới nhất từ VISRating cho thấy ngành chứng khoán Việt Nam đang đối mặt với áp lực lợi nhuận nghiêm trọng trong năm 2026, khi chi phí vốn leo thang trong khi hiệu quả đầu tư cổ phiếu lại sụt giảm. Hệ quả là ít nhất 14 công ty chứng khoán có nguy cơ không hoàn thành kế hoạch lợi nhuận đã đề ra.
Biên lợi nhuận bị bóp nghẹt từ hai phía
Chỉ số ROAA toàn ngành đã giảm từ 5,6% năm 2025 xuống còn 4,3% trong nửa đầu năm 2026, phản ánh rõ nét tình trạng khó khăn kép mà các công ty chứng khoán đang gánh chịu. Mảng cho vay ký quỹ — vốn là "xương sống" doanh thu — đang bị thu hẹp biên lợi nhuận đáng kể. Cụ thể, biên lợi nhuận cho vay ký quỹ đã co lại từ gần 6,9% hồi quý 4/2024 xuống dưới 5% vào quý 2/2026, trong khi chi phí vốn bình quân lại tăng lên xấp xỉ 5,9%. Với lãi suất cho vay ký quỹ vẫn neo quanh mức 10%, khoảng chênh lệch sinh lời thực tế ngày càng thu hẹp, khiến mảng kinh doanh cốt lõi này mất dần sức hút.
Ở chiều ngược lại, hoạt động tự doanh cổ phiếu cũng không khả quan hơn. Mặt bằng định giá cổ phiếu suy yếu kéo theo lợi nhuận từ danh mục tự doanh giảm sút, ảnh hưởng mạnh nhất đến các công ty có tỷ trọng cổ phiếu lớn trong danh mục. VIX là trường hợp chịu thiệt hại nặng nề nhất với ROAA lũy kế giảm gần 18%, tiếp theo là TVS, VDS và CTS.
Cơ hội & Rủi ro:
Điểm sáng hiếm hoi thuộc về nhóm công ty lớn có liên kết ngân hàng như HDS, TCX, VPX khi tăng được thu nhập phí từ tư vấn phát hành trái phiếu, hay SSI, VCK nhờ danh mục trái phiếu và chứng chỉ tiền gửi ổn định. Tuy nhiên, các nguồn bù đắp này chưa đủ mạnh để lấp đầy khoảng trống lợi nhuận. Rủi ro tập trung rõ nhất ở nhóm công ty vừa và nhỏ có danh mục cổ phiếu lớn như VIX, SHS, CTS, VDS — đây là những cái tên nhà đầu tư cần theo dõi sát trong các kỳ báo cáo tới. Mức độ biến động lợi nhuận trước thuế toàn ngành cũng đã tăng từ 140% lên 145%, báo hiệu rủi ro hệ thống đang gia tăng.
Kết luận: Năm 2026 là phép thử thực sự về nội lực của từng công ty chứng khoán. Nhà đầu tư nên ưu tiên các công ty có cơ cấu thu nhập đa dạng, ít phụ thuộc vào tự doanh cổ phiếu và có khả năng kiểm soát chi phí vốn tốt. Với các công ty quy mô nhỏ, áp lực lợi nhuận chưa có dấu hiệu hạ nhiệt trong ngắn hạn.
Nguồn: https://vneconomy.vn/14-cong-ty-chun...nhuan-2026.htm — Tổng hợp 26/09/2026
Xem thêm: Diễn đàn Dân Chơi | Chứng Khoán | Drama | Bóng Đá
Tác giả: Thống Lĩnh