 Tweet
Xây lắp Q3/2026: CTD giữ biên lợi nhuận, VCG đối mặt áp lực giảm
Tóm tắt:
Ngành xây lắp Việt Nam tiếp tục được hỗ trợ bởi làn sóng đầu tư công trong Quý 3/2026, song mức độ hưởng lợi đã hạ nhiệt so với giai đoạn bùng nổ 2024–2025. Sự phân hóa giữa các doanh nghiệp niêm yết ngày càng rõ nét, đặc biệt khi chi phí nguyên vật liệu leo thang tạo áp lực trực tiếp lên biên lợi nhuận toàn ngành.
Đầu tư công vẫn là trụ đỡ chính
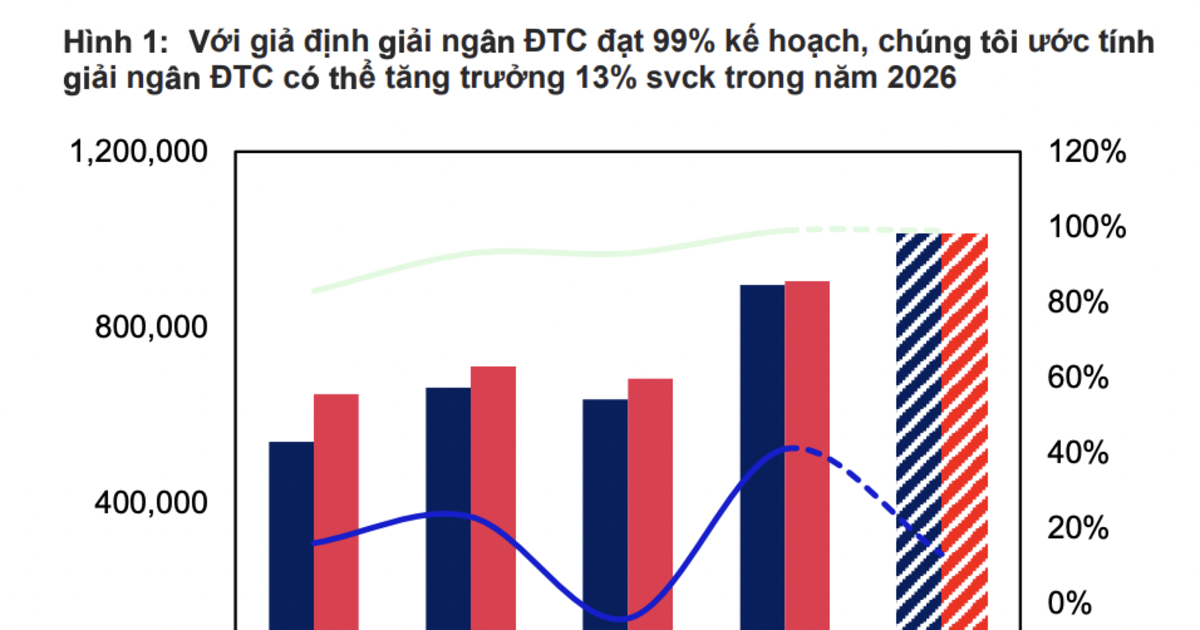
Theo số liệu từ Bộ Tài chính, giải ngân đầu tư công 8 tháng đầu năm 2026 đạt 513.300 tỷ đồng, tăng trưởng 25% so với cùng kỳ và hoàn thành hơn 50% kế hoạch năm. Nhiều đại dự án chiến lược triển khai theo hình thức PPP như sân bay Gia Bình, đường sắt Bến Thành – Cần Giờ và các công trình phục vụ APEC đang thúc đẩy tiến độ giải ngân. Dự báo cả năm có thể đạt khoảng 99% kế hoạch, tương đương hơn 1.013 tỷ đồng, tăng 13% so với cùng kỳ. Về trung hạn, các siêu dự án như đường sắt cao tốc Hà Nội – Quảng Ninh, Trục Đại lộ Cảnh quan sông Hồng hay Khu phức hợp Olympic được kỳ vọng trở thành động lực tăng trưởng bền vững cho giai đoạn 2026–2030.
Phân hóa mạnh giữa các doanh nghiệp
CTD nổi lên như điểm sáng khi backlog tăng vọt 62% so với cùng kỳ, đạt khoảng 68.000 tỷ đồng nhờ tham gia các dự án lớn như Cầu Cần Giờ và sân bay Gia Bình. CII và HHV cũng ghi nhận backlog tăng nhẹ 10–12% nhờ dự án mở rộng cao tốc Trung Lương – Mỹ Thuận. Ngược lại, VCG đang chịu áp lực khi backlog giảm khoảng 10%, còn khoảng 18.000 tỷ đồng do thiếu hụt các hợp đồng cao tốc mới. Về xây dựng dân dụng, phân khúc nhà ở xã hội dự kiến cung cấp thêm 158.000 căn, tăng 50% so với cùng kỳ, tạo thêm dư địa cho các nhà thầu có năng lực.
Cơ hội & Rủi ro:
Cơ hội rõ ràng nhất đến từ dòng vốn đầu tư công dồi dào và nhu cầu nhà ở xã hội bùng nổ. Tuy nhiên, rủi ro đáng lo ngại là giá thép tăng 7% và giá xi măng tăng 10% so với cùng kỳ, đang bào mòn biên lợi nhuận gộp của toàn ngành, đặc biệt với các doanh nghiệp ký hợp đồng giá cố định.
Kết luận:
Nhà đầu tư nên ưu tiên theo dõi CTD như cổ phiếu hưởng lợi trực tiếp từ chu kỳ đầu tư công, trong khi cần thận trọng hơn với VCG khi backlog sụt giảm và biên lợi nhuận chịu áp lực kép từ chi phí vật liệu. Sự phân hóa trong ngành sẽ ngày càng rõ ràng hơn trong các quý tới.
Nguồn: https://vneconomy.vn/nganh-xay-dung-...giam-o-vcg.htm — Tổng hợp 01/10/2026
Xem thêm: Diễn đàn Dân Chơi | Chứng Khoán | Drama | Bóng Đá
Tác giả: Thống Lĩnh
Tóm tắt:
Ngành xây lắp Việt Nam tiếp tục được hỗ trợ bởi làn sóng đầu tư công trong Quý 3/2026, song mức độ hưởng lợi đã hạ nhiệt so với giai đoạn bùng nổ 2024–2025. Sự phân hóa giữa các doanh nghiệp niêm yết ngày càng rõ nét, đặc biệt khi chi phí nguyên vật liệu leo thang tạo áp lực trực tiếp lên biên lợi nhuận toàn ngành.
Đầu tư công vẫn là trụ đỡ chính
Theo số liệu từ Bộ Tài chính, giải ngân đầu tư công 8 tháng đầu năm 2026 đạt 513.300 tỷ đồng, tăng trưởng 25% so với cùng kỳ và hoàn thành hơn 50% kế hoạch năm. Nhiều đại dự án chiến lược triển khai theo hình thức PPP như sân bay Gia Bình, đường sắt Bến Thành – Cần Giờ và các công trình phục vụ APEC đang thúc đẩy tiến độ giải ngân. Dự báo cả năm có thể đạt khoảng 99% kế hoạch, tương đương hơn 1.013 tỷ đồng, tăng 13% so với cùng kỳ. Về trung hạn, các siêu dự án như đường sắt cao tốc Hà Nội – Quảng Ninh, Trục Đại lộ Cảnh quan sông Hồng hay Khu phức hợp Olympic được kỳ vọng trở thành động lực tăng trưởng bền vững cho giai đoạn 2026–2030.
Phân hóa mạnh giữa các doanh nghiệp
CTD nổi lên như điểm sáng khi backlog tăng vọt 62% so với cùng kỳ, đạt khoảng 68.000 tỷ đồng nhờ tham gia các dự án lớn như Cầu Cần Giờ và sân bay Gia Bình. CII và HHV cũng ghi nhận backlog tăng nhẹ 10–12% nhờ dự án mở rộng cao tốc Trung Lương – Mỹ Thuận. Ngược lại, VCG đang chịu áp lực khi backlog giảm khoảng 10%, còn khoảng 18.000 tỷ đồng do thiếu hụt các hợp đồng cao tốc mới. Về xây dựng dân dụng, phân khúc nhà ở xã hội dự kiến cung cấp thêm 158.000 căn, tăng 50% so với cùng kỳ, tạo thêm dư địa cho các nhà thầu có năng lực.
Cơ hội & Rủi ro:
Cơ hội rõ ràng nhất đến từ dòng vốn đầu tư công dồi dào và nhu cầu nhà ở xã hội bùng nổ. Tuy nhiên, rủi ro đáng lo ngại là giá thép tăng 7% và giá xi măng tăng 10% so với cùng kỳ, đang bào mòn biên lợi nhuận gộp của toàn ngành, đặc biệt với các doanh nghiệp ký hợp đồng giá cố định.
Kết luận:
Nhà đầu tư nên ưu tiên theo dõi CTD như cổ phiếu hưởng lợi trực tiếp từ chu kỳ đầu tư công, trong khi cần thận trọng hơn với VCG khi backlog sụt giảm và biên lợi nhuận chịu áp lực kép từ chi phí vật liệu. Sự phân hóa trong ngành sẽ ngày càng rõ ràng hơn trong các quý tới.
Nguồn: https://vneconomy.vn/nganh-xay-dung-...giam-o-vcg.htm — Tổng hợp 01/10/2026
Xem thêm: Diễn đàn Dân Chơi | Chứng Khoán | Drama | Bóng Đá
Tác giả: Thống Lĩnh